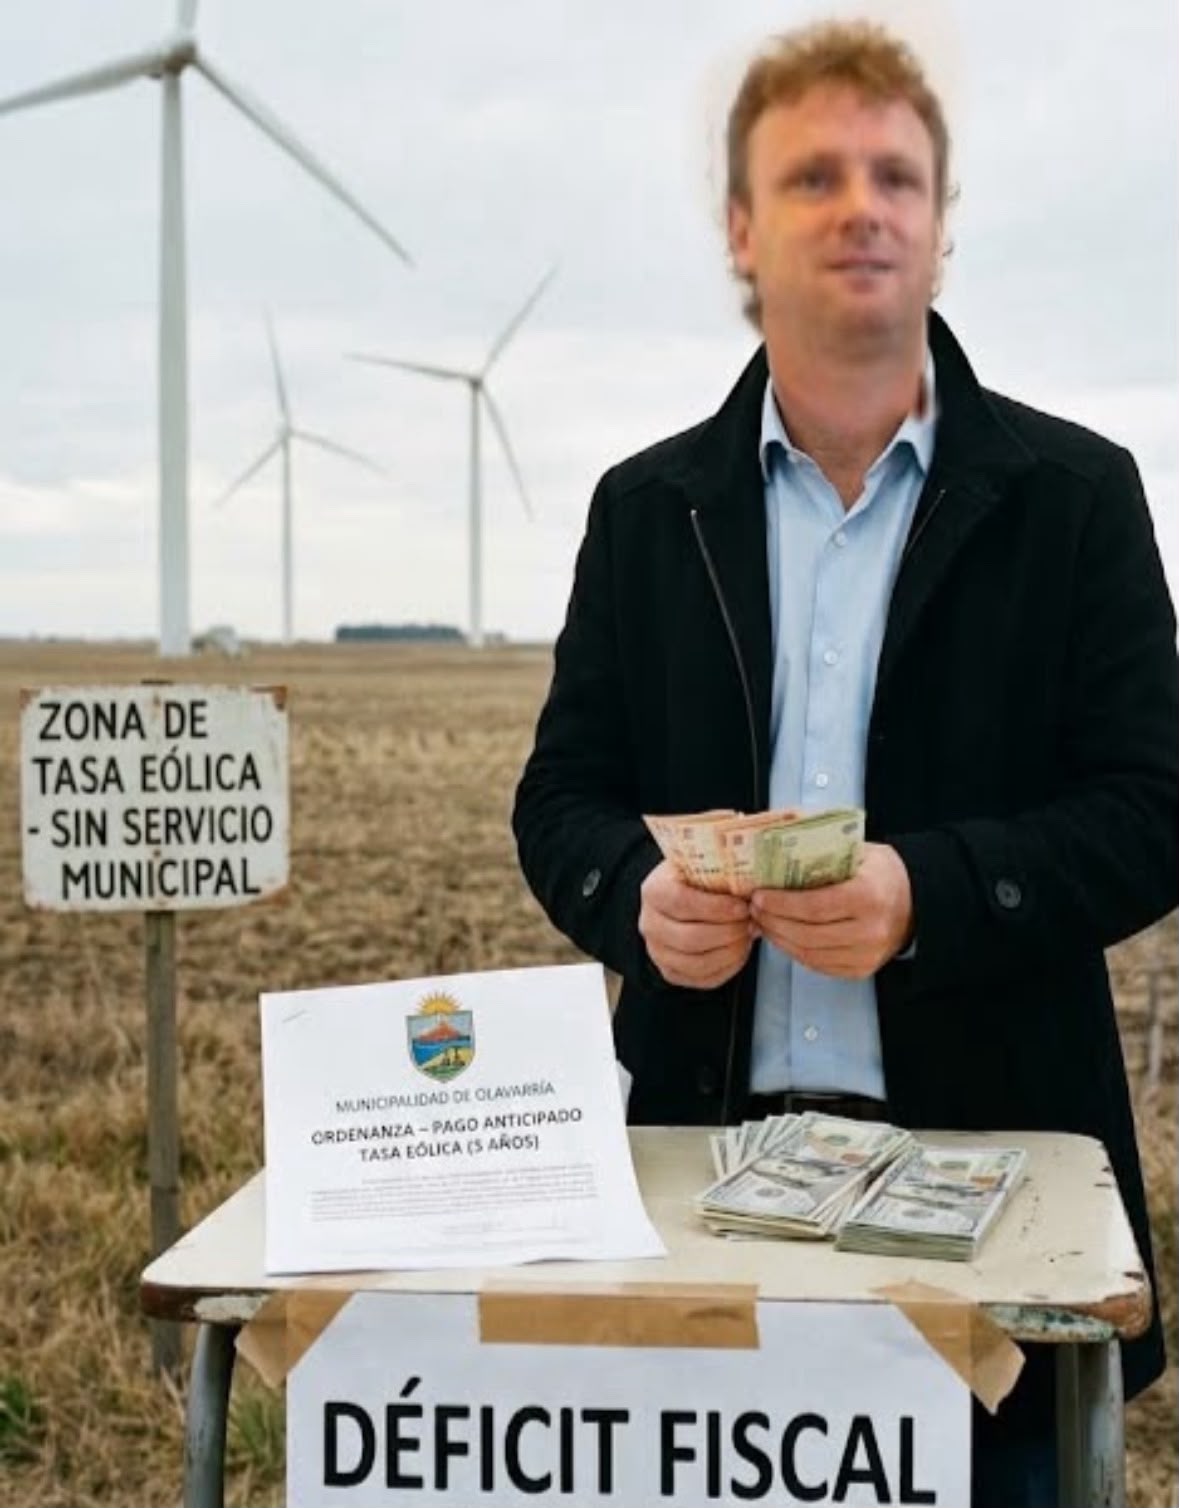
LA NECESIDAD TIENE CARA…
Con las cuentas municipales en rojo desde el inicio de la gestión, Wesner encontró en el impuesto al viento una vía para obtener recursos de manera anticipada. ¿Puede un municipio cobrar una tasa si no existe una contraprestación concreta? Un reciente fallo de la Corte Suprema vuelve a poner ese límite bajo la lupa.
Por Esteban Di Carlo
Desde el inicio de esta gestión municipal los egresos superaron a los ingresos
La venta de una de las calles, atenuó el impacto en el primer año, pero en el segundo las diferencias en el debe y el haber se ampliaron.
Ya en el tercer año de gobierno municipal, incapaz de disminuir el rojo, inventó el impuesto al viento.
Primero nació como un tributo anual a aplicar a cada aerogenerador.
Después mutó a escalas anuales basadas en los megavatios de potencia nominal instalada en cada dispositivo.
Ávido de recursos rápidos, intentó cobrar el impuesto de manera anticipada.
Lo que en principio fue veinte años, terminó siendo solo tres.
Es decir, la ordenanza de Olavarría incluyó específicamente una cláusula que permite a las empresas eólicas realizar una cancelación anticipada por hasta tres períodos fiscales
Esto le otorga un ingreso masivo de divisas e inyección de liquidez inmediata para financiarse en gastos comunes
¿Por qué necesita dinero el municipio con tanta desesperación?
Ocurre para obtener liquidez inmediata
Los municipios tienen gastos corrientes diarios (como salarios de empleados, recolección de residuos e iluminación pública) pero los ingresos por impuestos tradicionales, con una mala administración no alcanzan. El anticipo cubre ese bache financiero.
La gestión de Maximiliano Wesner está recibiendo un dinero por una prestación que no va a brindar su gobierno, por lo menos en esta primera gestión, las elecciones decidirán si será reelegido o no.
Es decir, de alguna u otra forma, es un dinero que recibe esta administración, y que después no recibirá o devolverá la que la continúe
La Corte Suprema de Justicia en un fallo reciente acaba de dictar una sentencia que puede tener consecuencias significativas sobre uno de los tributos más controvertidos para las empresas: las tasas municipales sin contraprestación
El caso, “Mutual de Ayuda entre Ferroviarios Activos y Jubilados de la Fraternidad Sección Pergamino c/ Municipalidad de Pergamino”, se refiere a la Tasa por Inspección de Seguridad e Higiene cobrada por ese municipio.
La cuestión central es sencilla: ¿puede un municipio cobrar una tasa durante años sin prestar efectivamente el servicio que la justifica?
La respuesta de la Corte es clara: la autonomía municipal y la capacidad contributiva no pueden utilizarse para desnaturalizar una tasa y convertirla en un impuesto encubierto.
En el caso particular, la mutual había señalado que el municipio no inspeccionó sus instalaciones durante décadas.
Para la Corte, una inspección posterior al cuestionamiento judicial no puede legitimar retroactivamente obligaciones correspondientes a períodos anteriores.
La prestación del servicio constituye el presupuesto que justifica el cobro y no puede ser reconstruida una vez controvertida la tasa.
En el caso específico de Olavarría, se está cobrando una tasa de "Seguridad e Higiene" en zonas rurales descampadas donde el municipio no presta ninguna contraprestación o servicio real, y esto no solo aleja futuras inversiones energética, sino que plantea un conflicto judicial en puerta.
En las tasas de seguridad e higiene, esa actividad consiste, típicamente, en inspeccionar establecimientos para verificar el cumplimiento de normas sanitarias, de seguridad y salubridad.
El impuesto al viento se ha convertido en una fuente general de recursos municipales.
La prestación del servicio constituye el presupuesto que justifica el cobro y no puede ser reconstruida una vez controvertida la tasa
Ahora bien, ¿cuántas inspecciones ha realizado el Municipio de Olavarría en forma previa a la instalación del tributo? Un elemento clave a tener en cuenta en caso de que la cuestión sea judicializada
Los cortesanos exigen, periodicidad en la prestación, pues permite demostrar que el servicio se realiza verdaderamente y evita que la tasa se transforme en un impuesto encubierto.
La sentencia no requiere, entonces, una inspección por cada anticipo mensual o bimestral. Sí exige una actividad municipal real, comprobable y razonablemente regular.
En tiempos de creciente presión fiscal local, la sentencia recuerda una distinción elemental, cobro a través de una contraprestación.
Cuando se pierde esa relación, queda solamente un impuesto con otro nombre